CHÍNH SÁCH THUẾ: ĐÒN BẨY CHO DOANH NGHIỆP THÍCH ỨNG CHUỖI CUNG ỨNG
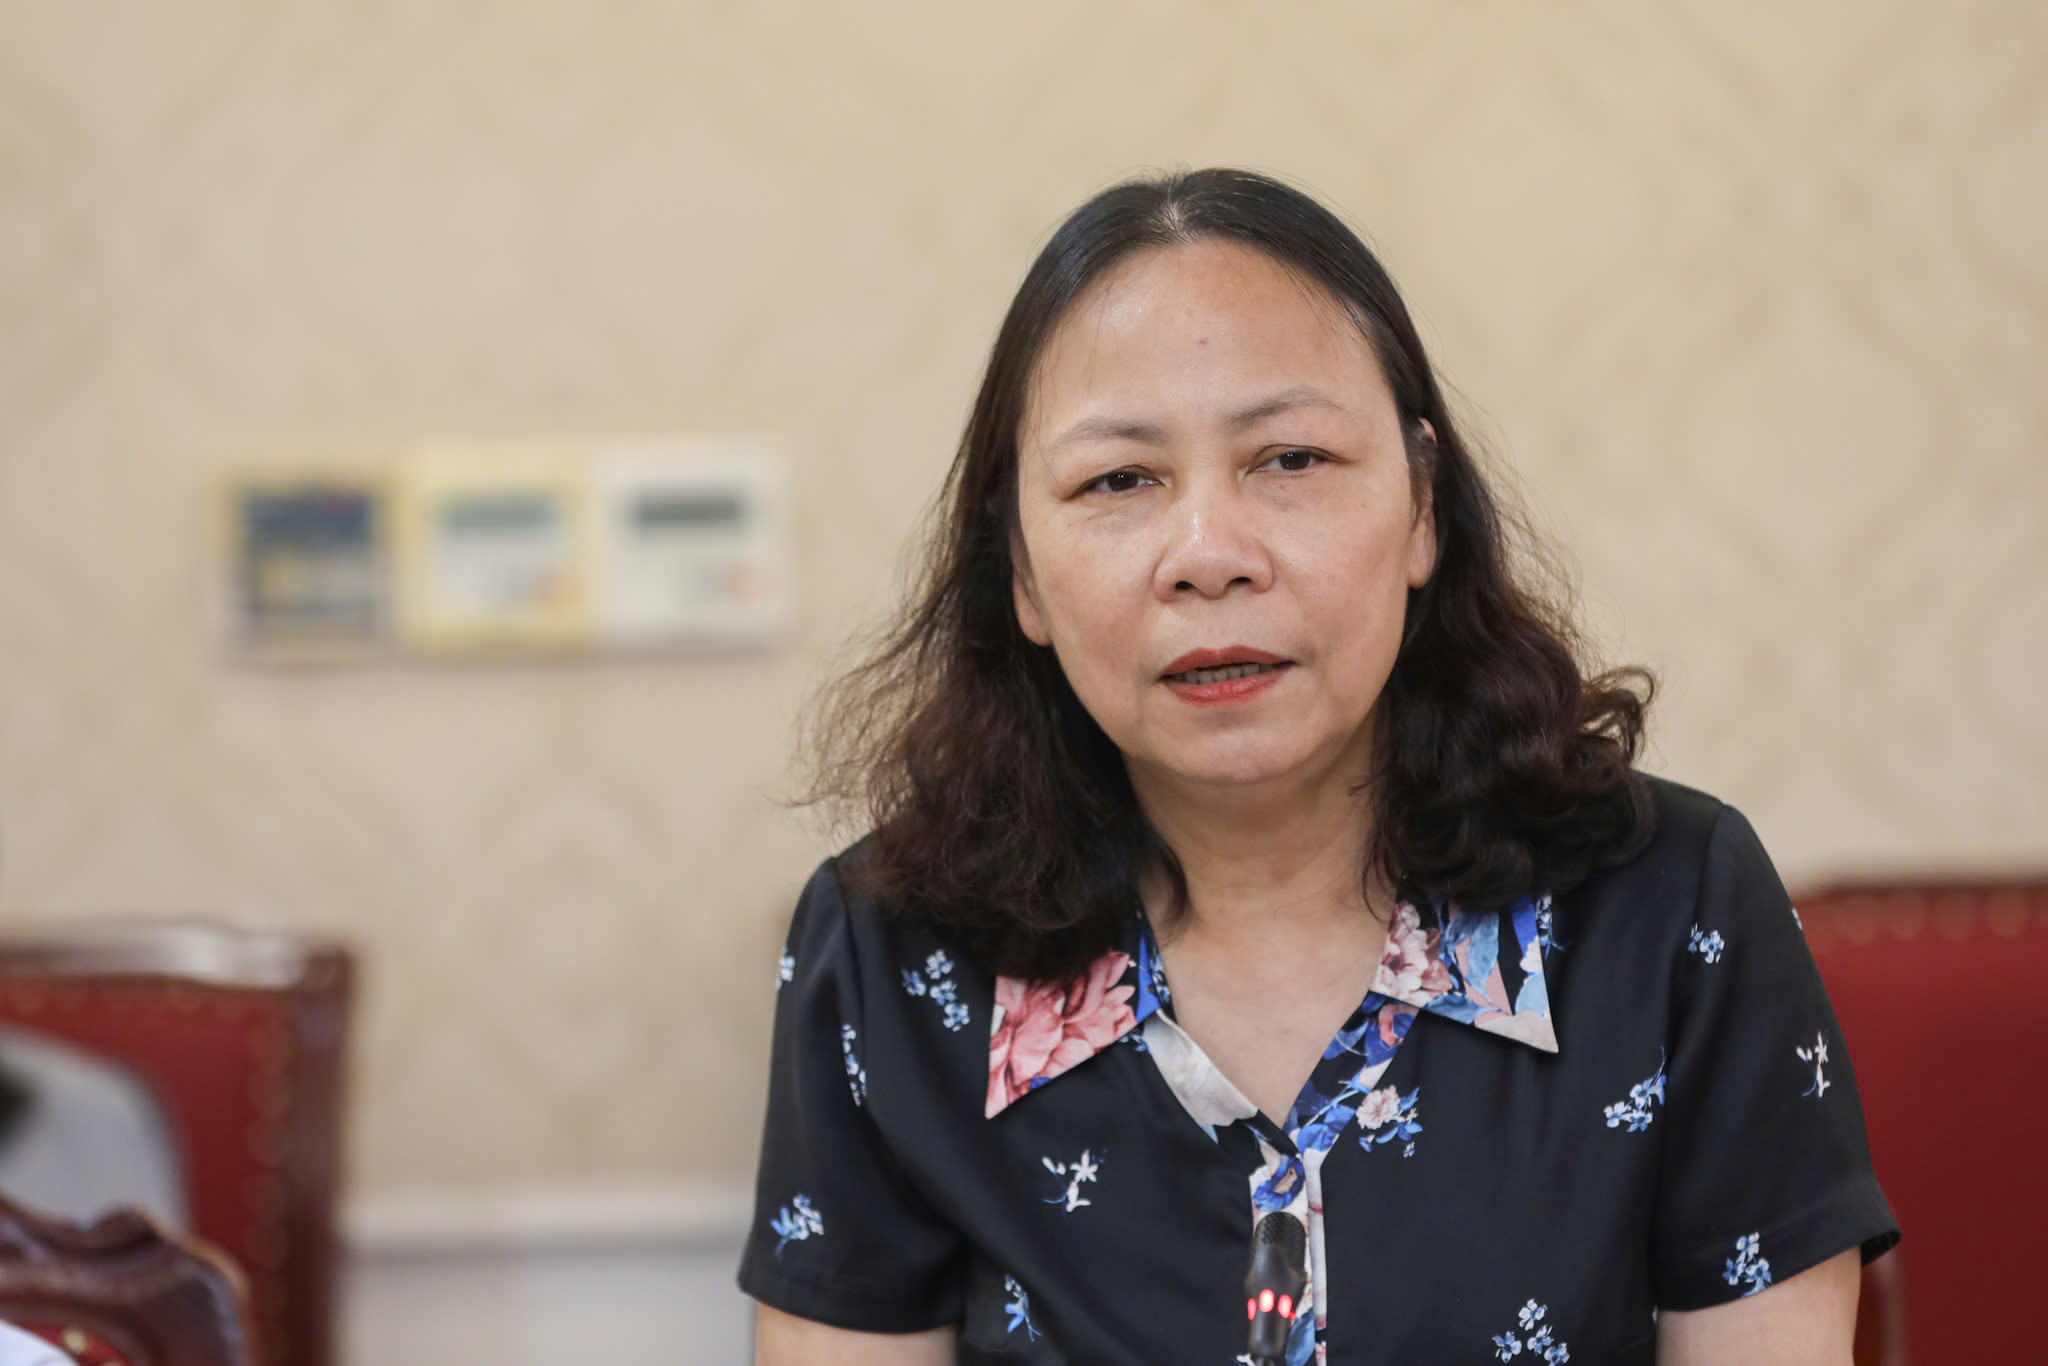
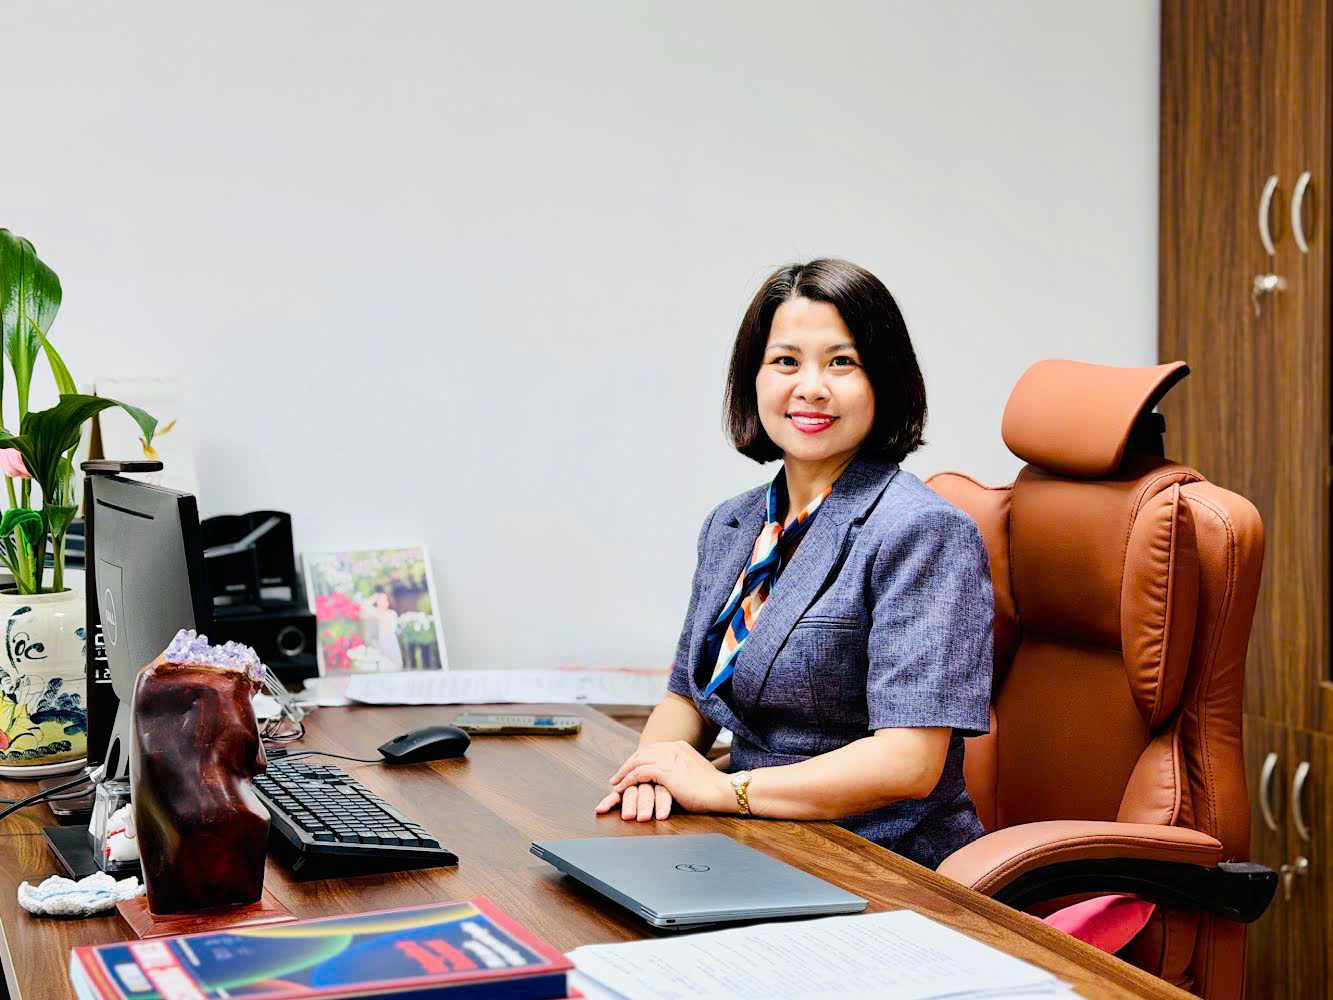
Bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng thư ký Hội Tư vấn thuế Việt Nam - Ảnh: Song Hà.
Chuỗi cung ứng toàn cầu đang rút ngắn lại, tăng khả năng chống chịu và phân tán rủi ro. Việt Nam có vị thế thuận lợi để đón nhận các dự án và đơn hàng dịch chuyển vào Đông Nam Á. Tuy nhiên, để tận dụng cơ hội này, chính sách thuế cần có sự thay đổi tư duy căn bản: chuyển trọng tâm từ “thu hút đầu tư bằng mọi giá” sang “nâng cấp năng lực doanh nghiệp Việt để trở thành mắt xích có giá trị cao trong chuỗi giá trị”.
Chính sách thuế không nên chỉ dừng ở việc giảm nghĩa vụ tài chính ngắn hạn, mà phải tạo động lực chuyển đổi mô hình tăng trưởng theo chuỗi kết quả: “Công nghệ – R&D – Nhân lực – Chuỗi cung ứng – Thị trường toàn cầu.
Nếu thực hiện được định hướng này, chính sách thuế sẽ không chỉ giúp doanh nghiệp Việt Nam giảm chi phí trong ngắn hạn mà còn góp phần hình thành mạng lưới doanh nghiệp Việt Nam có khả năng trở thành nhà cung cấp cấp 1, cấp 2 cho các tập đoàn đa quốc gia, nâng tỷ lệ giá trị gia tăng trong nước và giúp Việt Nam tận dụng tốt hơn sự dịch chuyển chuỗi cung ứng toàn cầu.
Để thiết kế gói chính sách “Doanh nghiệp Việt Nam tham gia chuỗi cung ứng”, cần tập trung vào các giải pháp cụ thể. Tăng ưu đãi thuế cho R&D: Bổ sung cơ chế khấu trừ thuế cho chi phí R&D (từ 10%–20% tùy lĩnh vực ưu tiên) và cho phép chuyển tiếp số thuế chưa khấu trừ hết sang các năm sau. Điều này sẽ giúp doanh nghiệp chuyển dịch từ làm gia công sang tự thiết kế, phát triển và sở hữu công nghệ.
Ưu đãi thuế thu nhập doanh nghiệp gắn liền với chuẩn đầu ra. Áp dụng ưu đãi thuế thu nhập doanh nghiệp dựa trên các tiêu chí cụ thể như: tỷ lệ doanh thu cung ứng cho các tập đoàn đa quốc gia, tỷ lệ nội địa hóa, tiêu chuẩn chất lượng quốc tế và đầu tư R&D.
Đồng bộ các chính sách hỗ trợ khác: Tăng ưu đãi cho ngành công nghiệp hỗ trợ; ưu đãi thuế cho doanh nghiệp tiếp nhận đơn hàng dịch chuyển; cải cách thủ tục hoàn thuế giá trị gia tăng cho doanh nghiệp xuất khẩu; miễn/giảm thuế nhập khẩu đối với công nghệ và nguyên liệu đầu vào mà trong nước chưa sản xuất được.